Valdymo apskaita mažoms ir vidutinėms įmonėms
Apyvarta auga. Pelnas mažėja.
Kodėl?
Padedame mažoms ir vidutinėms įmonėms įsidiegti valdymo apskaitą, kad finansiniai duomenys būtų naudojami kaip pagrindas verslo sprendimams priimti.
Kam reikalinga valdymo apskaita
Kad matytumėte ne tik rezultatą, bet ir iš kur jis atsiranda
Valdymo apskaita padeda suprasti, kurie produktai, klientai ar projektai yra pelningiausi, kur susidaro didžiausios sąnaudos ir kur prarandamas pelnas.
- Kurie produktai uždirba daugiausia?
- Kur prarandame pelną?
- Ar mūsų kainodara pakankama?
- Kiek iš tikrųjų kainuoja suteikti paslaugą ar pagaminti produktą?
- Kiek apyvartos reikia, kad mėnuo išeitų į nulį?
Ar tai apie jus
Skamba pažįstamai?
Kainas nustačiau pagal tai, kiek ima kiti.
Dirbame daugiau nei pernai, o lieka tiek pat.
Nežinau, kuris produktas apsimoka labiausiai.
Sąskaitoje pinigų yra — vadinasi, viskas gerai?
Kodėl taip nutinka
Ar verslui pakanka tik buhalterinės apskaitos?
Teoriškai – pakanka, praktiškai – geriau turėti abi. Štai keletas skirtumų:
Buhalterinė apskaita
Valdymo apskaita
Valdymo apskaita nepakeis buhalterinės apskaitos ir atvirkščiai. Buhalterinė apskaita užtikrina, kad finansai būtų tvarkomi teisingai ir atitiktų teisės aktus. Valdymo apskaita tuos pačius duomenis paverčia informacija, kuri padeda priimti pelningesnius sprendimus.
Abi galite gauti vienoje vietoje.
Metodika
Nuo pardavimo pajamų iki veiklos pelno — pakopa po pakopos
Nuo pardavimo pajamų iki veiklos pelno
Solo ir smulkiame versle III ir IV pakopos dažnai sutampa arba praleidžiamos — struktūra lieka ta pati, tik trumpesnė.
Ką sako klientai
„Sakiau — kol sąskaitoje pinigų yra, viskas gerai, o mano verslas per mažas analizėms. Paskui pamačiau, kad tų pinigų gali būti ir daugiau.“
— Benas, askben.ch
Dabar žino kiekvieno produkto pelną ir minimalią mėnesio apyvartą. Rodiklius stebi pats.
„Turėjau vieną valandinį įkainį ir viską juo matavau. Klientus jis baugino, o mažinti nenorėjau — žinojau savo vertę.“
— Petra, Wohndesign
Kainodara perdaryta: įkainis nesumažėjo, o kainos klientams tapo patrauklios.
Produktai
Pasirinkite, kaip norite dirbti
Praktinė programa
Praktinė programa
Finansus susidėliojate patys, naudodami nuoseklią metodiką ir praktinius įrankius.
Sužinoti daugiau →
Solo verslui
Solo verslui
Finansų valdymas verslui iki 100 000 EUR metinės apyvartos.
Sužinoti daugiau →
Smulkiam verslui
Smulkiam verslui
Finansų valdymas verslui nuo 100 000 iki 450 000 EUR metinės apyvartos.
Sužinoti daugiau →
Vidutiniam verslui
Vidutiniam verslui
Išorinis CFO verslui virš 450 000 EUR metinės apyvartos.
Sužinoti daugiau →
Pradėkite nemokamai
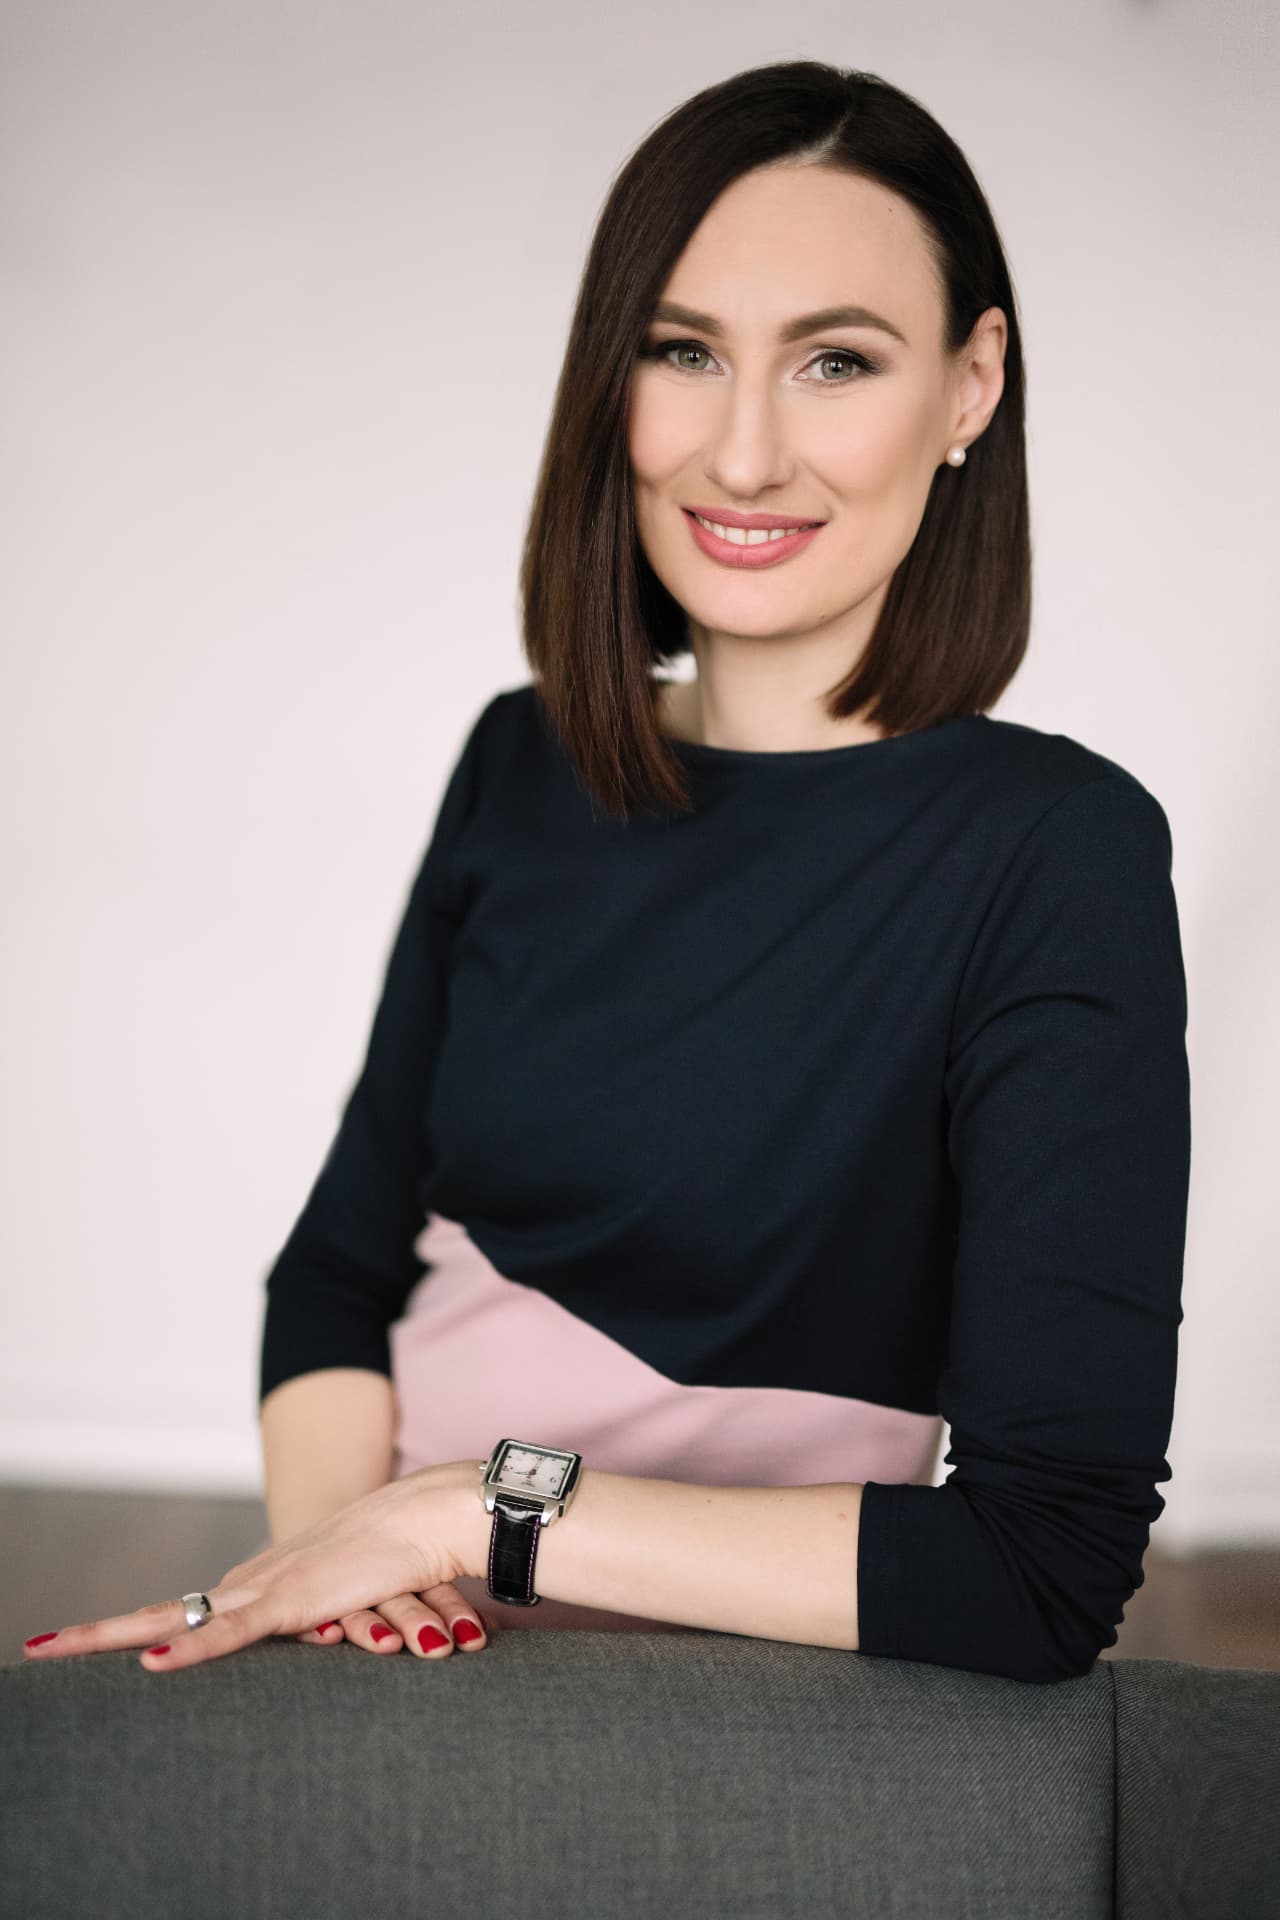
Kas aš
Irma Grigoravičiūtė
Padedu vadovams matyti savo verslą per skaičius: kur uždirba, kur praranda ir kur reikia sprendimo dabar. Ne ataskaita — pokalbis apie tai, ką daryti toliau.
Nežinote, nuo ko pradėti?
Pažintinis skambutis